Tại Việt Nam, làn sóng đầu tư các công trình giao thông và năng lượng quy mô lớn đang mở ra dư địa phát triển cho ngành bảo hiểm phi nhân thọ, đồng thời đặt ra yêu cầu nâng cao năng lực thẩm định, phân tán và quản trị rủi ro.
- Giết hàng xóm để cướp vàng rồi chở vợ đi bán
- Quảng Trị: 5 học sinh bị sóng cuốn khi tắm biển
- Thuốc chống đột quỵ giả từ bột mì, bán gần 3 triệu đồng/hộp
Chu kỳ đầu tư mới có sự hiện diện của nhiều dự án đường sắt, sân bay, cảng biển và năng lượng với tổng vốn lên tới hàng chục tỷ USD. Để tham gia sâu hơn vào thị trường này, doanh nghiệp bảo hiểm trong nước cần chuẩn bị từ dữ liệu kỹ thuật, cơ chế định phí đến mạng lưới đồng bảo hiểm và tái bảo hiểm quốc tế.
Việt Nam đang đứng trước một giai đoạn phát triển hạ tầng có quy mô lớn, trong đó tuyến đường sắt tốc độ cao Bắc – Nam dài 1.541km được nghiên cứu với tổng mức đầu tư sơ bộ khoảng 67,34 tỷ USD. Cùng với đó là đường sắt Lào Cai – Hà Nội – Hải Phòng, các tuyến đường sắt đô thị tại Hà Nội và TP.Hồ Chí Minh, bên cạnh nhiều dự án sân bay, cảng biển và năng lượng.
Quy mô công trình càng lớn, yêu cầu đối với chương trình bảo hiểm càng phức tạp. Thay vì chỉ thu xếp một hợp đồng, các bên phải tính toán đồng thời việc đánh giá rủi ro, bảo hiểm gốc, đồng bảo hiểm, tái bảo hiểm, giám định và bồi thường để bảo đảm khả năng xử lý tổn thất trong suốt vòng đời dự án.
Kinh nghiệm quốc tế cho thấy vai trò của cấu trúc bảo hiểm
Một số công trình quốc tế cho thấy cách tổ chức bảo hiểm có vai trò đáng kể đối với việc phân bổ rủi ro. Dự án Crossrail tại London, trị giá khoảng 14,8 tỷ bảng Anh, gồm hàng chục km đường hầm và nhiều nhà ga mới, đã áp dụng mô hình bảo hiểm do chủ đầu tư kiểm soát.
Trong chương trình này, Swiss Re Corporate Solutions giữ vai trò nhà bảo hiểm dẫn đầu, cùng 28 doanh nghiệp bảo hiểm tham gia. Trong đó, 9 doanh nghiệp đảm nhiệm bảo hiểm thiệt hại vật chất theo đơn bảo hiểm xây dựng, còn 19 doanh nghiệp tham gia bảo hiểm trách nhiệm bên thứ ba, tạo thành các lớp bảo vệ phù hợp với quy mô và mức độ rủi ro của công trình.
Kinh nghiệm từ tuyến metro Taipei MRT cũng cho thấy tầm quan trọng của phương án bảo hiểm khi sự cố xảy ra. Trong quá trình xây dựng mạng lưới ban đầu, một vụ sập đường đã gây thiệt hại khoảng 31 triệu USD và khiến 168 căn nhà bị hư hại nghiêm trọng; chương trình bảo hiểm hỗ trợ đơn giản hóa thủ tục bồi thường, xử lý tổn thất và giúp công trình tiếp tục được triển khai.
Điểm đáng chú ý từ những dự án này là công tác bảo hiểm cần bắt đầu bằng việc nhận diện rủi ro, xác định mức giữ lại phù hợp và chuẩn bị phương án tái bảo hiểm trước khi phát sinh sự cố. Cơ chế giám định, bồi thường cũng cần được tính đến từ đầu, thay vì chỉ xử lý khi thiệt hại đã xảy ra.
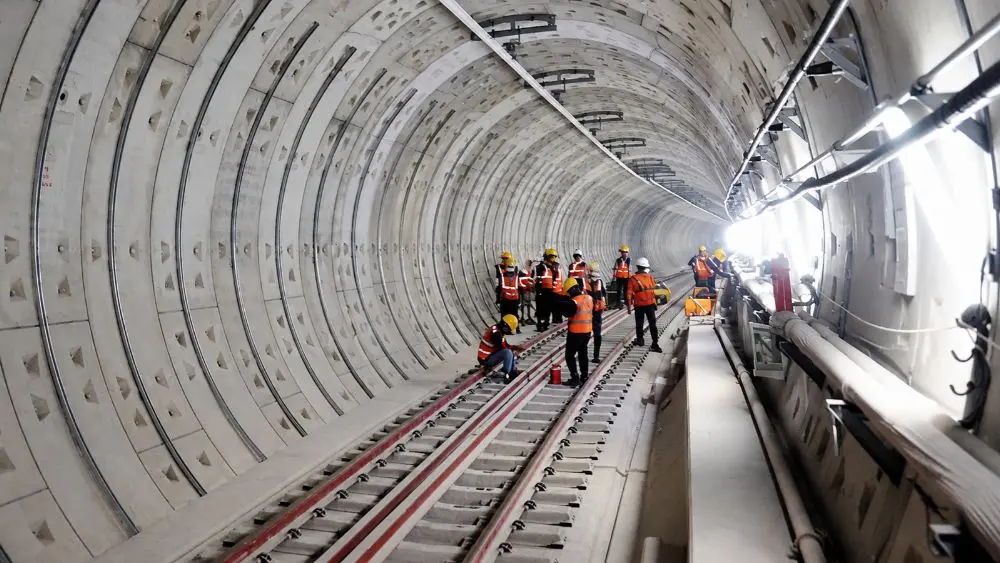
Thực tế tại Việt Nam cho thấy các dự án metro cũng phải đối mặt với nhiều thách thức về địa chất, phối hợp giữa chủ đầu tư và liên danh nhà thầu quốc tế, tiêu chuẩn thiết bị và an toàn lao động. Theo công bố tháng 5/2026, Tổng công ty Cổ phần Tái bảo hiểm quốc gia Việt Nam (VINARE) ghi nhận các vấn đề liên quan đến địa chất và thi công hầm tại tuyến Nhổn – Ga Hà Nội, cùng những vấn đề kỹ thuật, thiết bị trong quá trình vận hành tuyến Bến Thành – Suối Tiên.
VINARE cho biết tỷ lệ phí bảo hiểm xây dựng đối với các tuyến metro tại Việt Nam hiện dao động từ 4,5% đến 5,9%. Mức phí được xác định dựa trên nhiều yếu tố như điều kiện địa chất, phương pháp thi công, công nghệ sử dụng, năng lực nhà thầu, mức khấu trừ, thời gian xây dựng và các điều khoản mở rộng hoặc giới hạn trách nhiệm.
Với những tuyến đường sắt kéo dài hàng trăm, thậm chí hàng nghìn km, việc đánh giá rủi ro còn đòi hỏi phạm vi khảo sát rộng hơn. Ngoài thiệt hại vật chất, chương trình bảo hiểm phải tính đến nguy cơ chậm tiến độ, sự cố kỹ thuật, trách nhiệm với bên thứ ba và gián đoạn hoạt động.
Năng lực thị trường cần vượt ra ngoài doanh thu phí
Thị trường bảo hiểm phi nhân thọ Việt Nam đã đạt quy mô đáng kể, nhưng doanh thu toàn ngành chưa phản ánh trực tiếp khả năng hấp thụ những rủi ro có giá trị đặc biệt lớn. Theo Bộ Tài chính, doanh thu phí bảo hiểm phi nhân thọ năm 2025 đạt khoảng 88.054 tỷ đồng, tăng 10,95% so với năm trước.
Ở khâu môi giới, tổng phí bảo hiểm được thu xếp trong năm 2025 đạt 21.166 tỷ đồng, trong đó phí tái bảo hiểm là 9.261 tỷ đồng, tăng 7,6% so với năm trước. Phí tái bảo hiểm tương đương khoảng 43,8% tổng phí bảo hiểm thu xếp qua môi giới. Đây không phải tỷ lệ giữ lại của toàn thị trường, nhưng cho thấy vai trò đáng kể của tái bảo hiểm trong việc phân bổ rủi ro tại Việt Nam.
Theo ông Lê Hoài Nam, Tổng giám đốc Công ty Cổ phần Tái bảo hiểm Alpha, các dự án hạ tầng có quy mô từ hàng trăm triệu đến hàng tỷ USD vượt quá khả năng tự gánh chịu toàn bộ rủi ro của một doanh nghiệp bảo hiểm trong nước, khiến tái bảo hiểm quốc tế trở thành bộ phận quan trọng của chương trình.
Ông Nam nhấn mạnh rằng khi đánh giá năng lực bảo hiểm của một dự án lớn, cần quan tâm “ai sẽ đứng sau chương trình tái bảo hiểm”. Yêu cầu này đặc biệt đáng chú ý đối với các dự án sử dụng vốn vay quốc tế, bởi bảo hiểm liên quan trực tiếp đến việc bảo vệ tài sản, dòng tiền và khả năng trả nợ.
Năng lực của thị trường vì vậy không chỉ nằm ở phần rủi ro mà doanh nghiệp trong nước giữ lại. Khả năng thẩm định, định phí, môi giới, thu xếp tái bảo hiểm, giám định và xử lý bồi thường cũng tạo ra giá trị trong chuỗi dịch vụ bảo hiểm; nếu phần lớn công việc chuyên môn được thực hiện ở nước ngoài, cơ hội tích lũy kinh nghiệm và năng lực nội địa sẽ bị hạn chế.
Một thay đổi về cơ chế pháp lý có thể tác động đến cách doanh nghiệp định giá rủi ro. Nghị định số 220/2026/NĐ-CP đưa mức độ rủi ro vào việc xác định phí bảo hiểm bắt buộc đối với công trình trong thời gian xây dựng.
Theo quy định được nêu trong bài viết, với công trình có giá trị dưới 1.000 tỷ đồng thuộc các nhóm áp dụng biểu phí tại Phụ lục III, doanh nghiệp bảo hiểm được điều chỉnh tăng hoặc giảm phí tối đa 25% dựa trên mức độ rủi ro, đồng thời phải xây dựng quy trình và tiêu chí thẩm định tương ứng.
Đối với nhà máy điện hạt nhân và các công trình xây dựng chưa thuộc những nhóm quy định tại các điểm a, b, c Khoản 1 Điều 37, doanh nghiệp bảo hiểm và bên mua có thể thỏa thuận quy tắc, điều khoản, mức phí và mức khấu trừ trên cơ sở doanh nghiệp hoặc tổ chức bảo hiểm nước ngoài đứng đầu nhận tái bảo hiểm xác nhận nhận tái bảo hiểm.
Ông Nguyễn Phong Cầm, Phó Tổng thư ký Hiệp hội Bảo hiểm Việt Nam, nhận định cơ chế mới có thể thúc đẩy cạnh tranh dựa trên chất lượng đánh giá rủi ro, năng lực quản trị và khả năng thiết kế giải pháp, thay vì chủ yếu giảm phí. Nếu được triển khai đúng định hướng, quy định này có thể giúp mức phí phản ánh sát hơn đặc điểm rủi ro của từng công trình.
Dữ liệu rủi ro cần được chuẩn bị từ đầu
Tuy nhiên, định phí theo rủi ro chỉ có cơ sở khi dữ liệu đầu vào đủ tin cậy. Để đánh giá một dự án hạ tầng, doanh nghiệp bảo hiểm cần thông tin về địa chất, thiết kế, phương pháp thi công, năng lực nhà thầu, lịch sử tổn thất, điều kiện khí hậu, nguy cơ ngập lụt, sạt lở, sụt lún và phạm vi ảnh hưởng đến khu dân cư.
Việc xây dựng dữ liệu rủi ro thiên tai thống nhất, hồ sơ tổn thất lịch sử, thông tin về đặc điểm và chất lượng công trình, cùng cơ chế chia sẻ dữ liệu giữa cơ quan nhà nước và thị trường bảo hiểm, do đó trở thành yêu cầu quan trọng. Với các tuyến hạ tầng kéo dài, một số điểm khảo sát địa chất riêng lẻ khó phản ánh đầy đủ điều kiện của toàn tuyến, khiến doanh nghiệp bảo hiểm và nhà tái bảo hiểm phải tính đến mức độ bất định khi đánh giá rủi ro.
Khái niệm “insurance-ready” có thể được hiểu là trạng thái dự án đã chuẩn bị đủ dữ liệu và thông tin kỹ thuật để thị trường bảo hiểm đánh giá, định phí và thu xếp năng lực phù hợp. Điều này đòi hỏi bảo hiểm không chỉ xuất hiện ở giai đoạn hoàn tất thủ tục pháp lý hoặc tài chính, mà cần được xem xét ngay từ quá trình chuẩn bị dự án.
Khi đánh giá rủi ro được đưa vào từ sớm, các yếu tố như địa chất, phương pháp đào hầm, thiết kế chống ngập, phương án ứng phó sự cố, năng lực nhà thầu và trách nhiệm giữa các bên có thể được xem xét đồng bộ hơn. Ngược lại, nếu bảo hiểm chỉ được thu xếp sau khi thiết kế và hợp đồng xây dựng đã hoàn tất, khả năng điều chỉnh phương án kỹ thuật và quản trị rủi ro sẽ hạn chế.
Sự tham gia của các nhà tái bảo hiểm quốc tế vào những dự án lớn là một phần bình thường của cơ chế phân tán rủi ro. Đối với Việt Nam, vấn đề cần quan tâm không chỉ là số tiền doanh nghiệp nội địa trực tiếp giữ lại, mà còn là khả năng làm chủ các khâu thẩm định kỹ thuật, mô hình hóa rủi ro, môi giới, thu xếp tái bảo hiểm, giám định, bồi thường và quản trị dữ liệu.
Để chuẩn bị cho chu kỳ đầu tư hạ tầng mới, chương trình bảo hiểm cần được thiết kế đồng thời với cấu trúc tài chính và hệ thống quản trị rủi ro của dự án. Chủ đầu tư cần xác định sớm mức giữ lại, phương án đồng bảo hiểm, yêu cầu đối với nhà tái bảo hiểm và quy trình xử lý tổn thất, thay vì coi bảo hiểm là thủ tục bổ sung sau khi các hợp đồng xây dựng đã hoàn tất.
Song song với đó, việc xây dựng nền tảng dữ liệu rủi ro hạ tầng dùng chung, kết nối thông tin thiên tai, địa chất, tổn thất bảo hiểm và đặc điểm công trình, sẽ tạo cơ sở để thị trường chuyển dần sang định phí dựa trên dữ liệu và mô hình hóa rủi ro.
Khi các dự án hạ tầng quy mô lớn được triển khai, khả năng thu xếp bảo hiểm chỉ là một phần của yêu cầu. Năng lực đánh giá và phân bổ rủi ro, mức độ tích lũy dữ liệu sau mỗi công trình và khả năng xử lý tổn thất khi sự cố xảy ra mới là những yếu tố quyết định giá trị mà ngành bảo hiểm trong nước có thể tạo dựng lâu dài.1. Trước đoạn bắt đầu bằng “Một số công trình quốc tế cho thấy cách tổ chức bảo hiểm có vai trò đáng kể…”:
Nguyễn Chiu (tổng hợp)