Tổng công ty Lọc hóa dầu Việt Nam (BSR) đạt lợi nhuận sau thuế khoảng 24.900 tỷ đồng trong 9 tháng đầu năm 2026, gấp hơn 11 lần cùng kỳ, đồng thời sở hữu hơn 58.741 tỷ đồng tiền và các khoản đầu tư tài chính thanh khoản cao.
- Chuyến xe và cách ứng xử đẹp của người tài xế
- Giấy tờ giả và những lớp che giấu của đường dây
- Những khoảng lặng phía sau các khoản thu và quỹ học bổng
Kết quả kinh doanh tăng mạnh giúp BSR ghi nhận nguồn lực tài chính đáng kể, trong đó lượng tiền và các khoản đầu tư có tính thanh khoản cao chiếm gần 49% tổng tài sản. Bên cạnh hoạt động lọc hóa dầu cải thiện, doanh thu từ tiền gửi ngân hàng cũng đóng góp đáng kể vào kết quả của doanh nghiệp trong bối cảnh lãi suất huy động tăng.
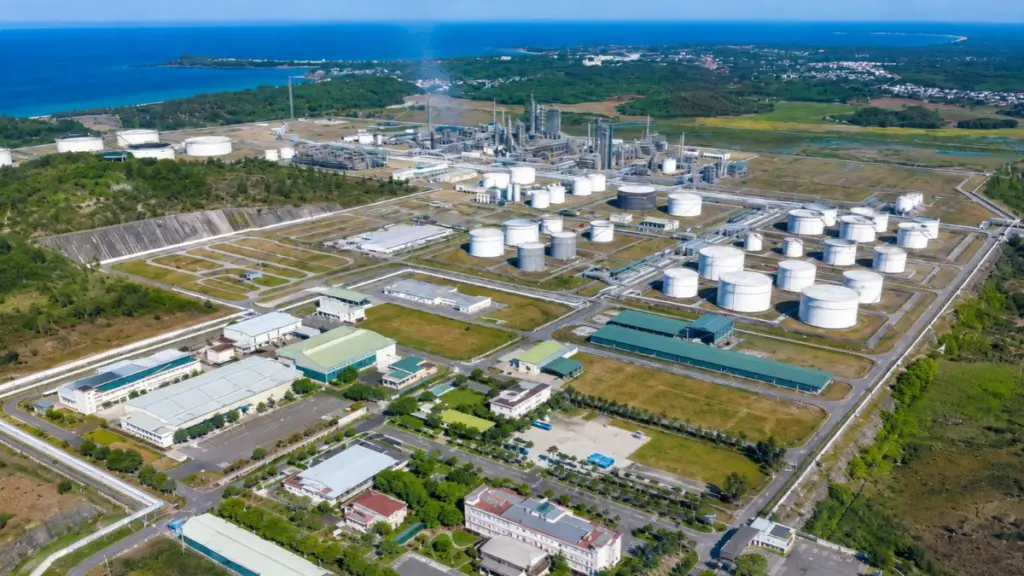
BSR là đơn vị vận hành Nhà máy lọc dầu Dung Quất. Theo báo cáo tài chính 9 tháng đầu năm 2026, lợi nhuận sau thuế của doanh nghiệp đạt khoảng 24.900 tỷ đồng, tương đương gần 960 triệu USD, cao gấp hơn 11 lần so với cùng kỳ năm trước.
Tại thời điểm cuối tháng 9, BSR có khoảng 58.741 tỷ đồng tiền và các khoản đầu tư tài chính thanh khoản cao, tương đương 2,26 tỷ USD, chiếm gần 49% tổng tài sản. Quy mô khoản mục này tăng đáng kể so với mức 44.000 tỷ đồng hồi đầu năm.
Trong số các khoản tiền gửi được công bố, BSR có hơn 12.400 tỷ đồng tại BIDV, hơn 10.500 tỷ đồng tại VietinBank, gần 6.400 tỷ đồng tại SHB và hơn 27.500 tỷ đồng tại các ngân hàng khác.
Một khoản tiền đáng chú ý là hơn 2.735 tỷ đồng gửi tại Ngân hàng Việt Nam Hiện Đại, tiền thân là Ngân hàng Đại Dương, hiện đang tạm dừng giao dịch. Ban Tổng Giám đốc BSR đánh giá khoản tiền này có thể được giao dịch trở lại trong tương lai khi có quy định cụ thể của Ngân hàng Nhà nước.
Với quy mô tiền và các khoản đầu tư tài chính lớn, BSR thuộc nhóm doanh nghiệp sở hữu lượng tiền mặt lớn trên sàn chứng khoán, đồng thời vượt Tổng công ty Khí Việt Nam (GAS) về quy mô tiền và đầu tư tài chính. Cuối quý III, GAS có hơn 15.500 tỷ đồng tiền mặt và gần 35.300 tỷ đồng tiền đầu tư nắm giữ đến ngày đáo hạn.
Trong bối cảnh lãi suất huy động tại nhiều ngân hàng đã vượt 8%/năm, thậm chí có thể lên 9-10%/năm s au ưu đãi, lượng tiền nhàn rỗi của BSR tạo ra nguồn thu nhập tài chính đáng kể. Thực tế, trong 9 tháng đầu năm, doanh thu hoạt động tài chính của doanh nghiệp đạt gần 2.138 tỷ đồng. Riêng lãi tiền gửi ngân hàng vượt 1.800 tỷ đồng, gần gấp đôi cùng kỳ, trong khi chi phí vay chỉ hơn 267 tỷ đồng.
Dư nợ vay và thuê tài chính ngắn hạn của BSR cuối quý III ở mức hơn 13.500 tỷ đồng, trên tổng nợ phải trả hơn 36.600 tỷ đồng. Doanh nghiệp không có áp lực đáng kể từ các khoản vay dài hạn, qua đó có lợi thế nhất định trong môi trường lãi suất cao.
Hoạt động lọc hóa dầu đóng góp lớn vào lợi nhuận
Bên cạnh nguồn thu từ tiền gửi, sự cải thiện của hoạt động lọc hóa dầu là động lực quan trọng giúp BSR đạt kết quả kinh doanh đột biến trong 9 tháng đầu năm.
Riêng quý III/2026, doanh thu của doanh nghiệp đạt hơn 59.580 tỷ đồng, tăng gần 69% so với cùng kỳ. Lợi nhuận gộp đạt hơn 9.650 tỷ đồng, trong khi cùng kỳ năm trước chỉ ở mức hơn 1.008 tỷ đồng. Biên lợi nhuận gộp cũng tăng lên gần 16,2%, so với 2,9% cùng kỳ.
Trong giải trình gửi HoSE, BSR cho biết kết quả kinh doanh tăng trưởng chủ yếu do giá dầu Brent bình quân quý III tăng từ khoảng 69 USD/thùng cùng kỳ năm trước lên 97 USD/thùng, dưới tác động của xung đột Trung Đông.
Ngoài giá dầu, chênh lệch giữa giá bán sản phẩm lọc dầu và giá dầu thô đầu vào, còn gọi là crack spread, cũng có vai trò quan trọng. Crack spread phục hồi mạnh, kết hợp với hoạt động nhà máy ổn định ở công suất cao, giúp BSR cải thiện đáng kể biên lợi nhuận.
Cuối tháng 9, tổng tài sản của BSR đạt hơn 120.100 tỷ đồng, tăng trên 41% so với đầu năm. Dòng tiền thuần từ hoạt động kinh doanh trong 9 tháng đạt dương 14.483 tỷ đồng, trong khi cùng kỳ năm trước chỉ khoảng 267 tỷ đồng. Số liệu này cho thấy lợi nhuận tăng trưởng đi cùng sự cải thiện đáng kể của dòng tiền từ hoạt động kinh doanh.
Ở chiều ngược lại, dòng tiền đầu tư âm gần 21.845 tỷ đồng, chủ yếu do doanh nghiệp gia tăng tiền gửi và đầu tư tài chính ngắn hạn nhằm tối ưu hóa lợi suất.
Về triển vọng, BSR dự báo crack spread bình quân năm 2026 đạt khoảng 32 USD/thùng, cao hơn đáng kể so với mức 21,1 USD/thùng của năm 2022. Sang năm 2027, doanh nghiệp dự báo mức bình quân khoảng 23 USD/thùng, giảm 28% so với năm 2026, do kỳ vọng giao thương qua eo biển Hormuz dần ổn định.
Tuy nhiên, nguồn cung dầu thô được dự báo tiếp tục tương đối thắt chặt. Trong khi đó, công suất lọc dầu tại Trung Đông và Nga bị thu hẹp, những yếu tố có thể hỗ trợ biên lợi nhuận của ngành.
Một yếu tố khác cần được tính đến là kế hoạch bảo dưỡng tổng thể Nhà máy lọc dầu Dung Quất trong năm 2027. Đợt bảo dưỡng dự kiến kéo dài khoảng 32 ngày và có thể ảnh hưởng đến sản lượng trong ngắn hạn.
Về dài hạn, BSR còn có kế hoạch thay đổi cơ cấu sở hữu. PetroVietnam đang triển khai phương án thoái tối thiểu 2,13% vốn thông qua đấu giá công khai, dự kiến hoàn tất trước ngày 11/3/2027. Công tác định giá doanh nghiệp được đặt mục tiêu hoàn thành trước ngày 31/12/2026.
PetroVietnam cũng định hướng tìm kiếm đối tác chiến lược gắn với hoạt động cung ứng dầu thô. Theo ban lãnh đạo BSR, một số nhà đầu tư, trong đó có nhà đầu tư nước ngoài, đã bày tỏ sự quan tâm. Vietcap đánh giá tiến độ thoái vốn hiện phù hợp với kỳ vọng hoàn tất trong nửa đầu năm 2027.
Nhìn chung, BSR đang có lượng tiền và các khoản đầu tư tài chính lớn, dòng tiền từ hoạt động kinh doanh cải thiện và dư nợ vay dài hạn không tạo áp lực đáng kể. Dù vậy, lợi nhuận đột biến vẫn phụ thuộc nhiều vào giá dầu và crack spread, vốn là những yếu tố có tính chu kỳ cao. Khả năng duy trì hiệu quả hoạt động lọc dầu, nâng cấp công nghệ và sử dụng hiệu quả nguồn lực tài chính sẽ có ý nghĩa quan trọng đối với triển vọng tăng trưởng lâu dài của doanh nghiệp.
Bùi Thoại (tổng hợp)