Một tổng giám đốc ở Hải Phòng chỉ đạo đơn vị vận chuyển chuyển tiền bán hàng vào tài khoản cá nhân của nhân viên để che giấu doanh thu, không xuất hóa đơn và trốn thuế.
- Hà Tĩnh thả rạn nhân tạo từ nguồn tiền bồi thường Formosa xuống biển
- Nhà máy nghêu doanh thu hơn 500 tỷ đồng đổi chủ
- Ăn khoai lang thế nào để giữ dưỡng chất tốt
Ông Lê Minh K., Tổng giám đốc Công ty TNHH M., trước đây là Công ty TNHH Đ., kinh doanh bán lẻ mỹ phẩm, thực phẩm chức năng và đồ gia dụng bằng hình thức livestream trên mạng xã hội.
Theo bản án sơ thẩm ngày 07/7/2026 của TAND TP Hải Phòng, ông K. trực tiếp giao dịch, ký hợp đồng với đối tác, điều hành hoạt động kinh doanh, kiểm soát các khoản thu, chi, chứng từ kế toán và chỉ đạo bộ phận kế toán.
Trong quá trình kinh doanh, ông K. ký hai hợp đồng với đơn vị vận chuyển. Hợp đồng ngày 12/4/2022 đứng tên Công ty TNHH Đ., quy định tiền thu hộ khách hàng được chuyển vào tài khoản của công ty tại Ngân hàng A.
Đến ngày 12/9/2022, một hợp đồng khác được ký dưới tên bà Phạm Hương T., nhân viên Công ty M. Theo thỏa thuận, tiền thu hộ khách hàng được chuyển vào tài khoản ngân hàng đứng tên ông Nguyễn Đức M., cũng là nhân viên Công ty M.
Với các đơn hàng khách chuyển tiền vào tài khoản công ty, ông K. chỉ đạo nhân viên xuất hóa đơn. Nhưng với tiền bán hàng chuyển vào tài khoản cá nhân của ông M., ông không chuyển lại chứng từ cho nhân viên để xuất hóa đơn.
Kết luận giám định xác định trong quý IV/2022, quý I/2023 và quý II/2023, số thuế GTGT bị thất thu hơn 316 triệu đồng. Đối với thuế thu nhập doanh nghiệp và các loại thuế khác, giám định viên chưa đủ cơ sở pháp lý và căn cứ thực tế để xác định số thuế bị thất thu.
Trong quá trình điều tra, ông K. tự nguyện nộp lại toàn bộ hơn 316 triệu đồng để khắc phục hậu quả. Sau đó, Viện KSND TP Hải Phòng truy tố ông về tội trốn thuế theo điểm b khoản 2 Điều 200 Bộ luật Hình sự.
Khi tài khoản cá nhân trở thành mắt xích trong vụ án trốn thuế
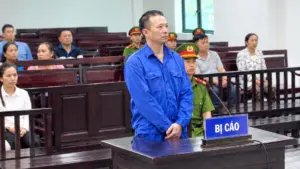
Tại phiên tòa, ông K. thừa nhận hành vi phạm tội và đề nghị được xem xét mức án nhẹ nhất.
HĐXX xác định từ tháng 10/2022 đến hết tháng 6/2023, với vai trò giám đốc, ông K. trực tiếp điều hành hoạt động kinh doanh nhưng không xuất hóa đơn bán hàng và không kê khai đầy đủ doanh thu thực tế của công ty. Hành vi này nhằm trốn thuế GTGT, gây thiệt hại cho ngân sách Nhà nước hơn 316 triệu đồng.
Theo HĐXX, ông K. nhận thức rõ việc trốn nộp thuế là vi phạm pháp luật hình sự nhưng vẫn cố ý thực hiện. Số tiền trốn thuế thuộc trường hợp quy định tại điểm b khoản 2 Điều 200 Bộ luật Hình sự.
HĐXX cũng xem xét các tình tiết giảm nhẹ như bị cáo không có tiền án, tiền sự, thành khẩn khai báo, chủ động nộp lại toàn bộ tiền thuế GTGT để khắc phục hậu quả và phạm tội lần đầu thuộc trường hợp ít nghiêm trọng. Từ đó, tòa quyết định áp dụng hình phạt tiền.
Đáng chú ý, những nhân viên thực hiện theo chỉ đạo của ông K. không bị xử lý. HĐXX xác định họ không được bàn bạc, không hưởng lợi từ việc trốn thuế của công ty. Bà Phạm Hương T. và ông Nguyễn Đức M. cũng không bị xử lý do không biết và không liên quan đến mục đích trốn thuế của ông K.
Đối với 12 doanh nghiệp xuất bán hàng hóa cho Công ty M., cơ quan điều tra xác định 9 doanh nghiệp đã xuất hóa đơn, chứng từ đầy đủ, kê khai và nộp thuế đúng quy định. Ba doanh nghiệp còn lại được tách hành vi và tài liệu liên quan để tiếp tục điều tra, làm rõ.
Ngày 07/7/2026, TAND TP Hải Phòng tuyên phạt ông Lê Minh K. 550 triệu đồng, sung vào ngân sách Nhà nước. Ông K. đã nộp xong khoản tiền này trước thời điểm xét xử, theo biên lai ngày 06/7/2026.
Ngoài khoản phạt 550 triệu đồng, hơn 316 triệu đồng tiền thuế GTGT ông K. đã nộp trong quá trình điều tra cũng được sung vào ngân sách Nhà nước. Tòa đồng thời hủy bỏ biện pháp ngăn chặn cấm đi khỏi nơi cư trú đối với bị cáo.
Bản án cho thấy khi doanh thu không được xuất hóa đơn, kê khai đầy đủ, dòng tiền ấy vẫn có thể trở thành căn cứ để cơ quan chức năng làm rõ hành vi trốn thuế.
Sen Vàng (tổng hợp)